



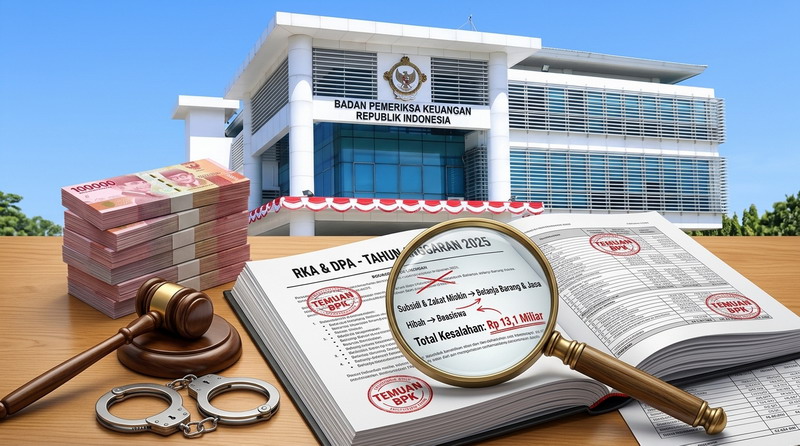
ACEH TENGGARA — Kesalahan klasifikasi penganggaran Belanja Operasi sebesar Rp13.133.825.551 ditemukan di enam Satuan Kerja Perangkat Kabupaten (SKPK) Aceh Tenggara Tahun Anggaran 2025. Subsidi sembako dicatat sebagai belanja barang, dana zakat untuk fakir miskin dicatat sebagai belanja barang, hibah untuk pembangunan sarana vertikal dicatat sebagai belanja barang dan jasa, hingga hibah untuk beasiswa dicatat terbalik. Laporan keuangan pun tidak lagi menggambarkan jenis belanja yang sebenarnya.
Laporan Realisasi Anggaran Pemerintah Kabupaten Aceh Tenggara Tahun Anggaran 2025 menyajikan anggaran Belanja Daerah sebesar Rp1.389.533.265.834 dengan realisasi sebesar Rp1.198.788.571.324,87 atau 86,27 persen dari anggaran. Di balik angka itu, hasil pemeriksaan atas dokumen Perubahan APBK Tahun Anggaran 2025 dan Penjabaran Perubahan APBK Tahun Anggaran 2025 serta dokumen Rencana Kerja dan Anggaran (RKA) dan Dokumen Pelaksanaan Anggaran (DPA) SKPK beserta perubahannya serta register atau dokumen Surat Perintah Pencairan Dana (SP2D) menunjukkan terdapat kesalahan klasifikasi penganggaran belanja pada sejumlah SKPK.
ADVERTISEMENT
SCROLL TO RESUME CONTENT
Hasil analisis dan reviu atas dokumen pelaksanaan belanja menunjukkan adanya kesalahan penganggaran Belanja Operasi pada enam SKPK sebesar Rp13.133.825.551, dengan realisasi Rp7.933.097.882 dan kewajiban Rp5.200.727.669. Rinciannya memperlihatkan kesalahan yang saling bertolak belakang dan tidak bisa dijelaskan hanya dengan dalih salah input.
Pertama, Belanja Barang dan Jasa dianggarkan dan direalisasikan untuk kegiatan subsidi sebesar Rp800.510.000. Dinas Perdagangan, Perindustrian dan Tenaga Kerja (Disdagperinaker) menganggarkan dan merealisasikan kegiatan operasi pasar reguler dan pasar khusus dalam Belanja Barang dan Jasa pada objek Belanja Barang untuk Diserahkan kepada Masyarakat sebesar Rp800.510.000 dengan alokasi pagu anggaran sebesar Rp1.384.943.000. Hasil pemeriksaan atas dokumen pertanggungjawaban diketahui bahwa kegiatan operasi pasar reguler dan pasar khusus adalah kegiatan subsidi bahan pokok atau sembako yang secara substansi seharusnya dianggarkan dalam Belanja Subsidi.
Kedua, Belanja Barang dan Jasa dianggarkan dan direalisasikan untuk pembangunan atau rehab sarana prasarana instansi vertikal dan Satdikdas swasta sebesar Rp2.512.587.882 dan menjadi kewajiban sebesar Rp5.200.727.669, yang melibatkan PUPR, Setdakab, Satdikdas, dan Disdikbud. Kegiatan yang secara substansi adalah hibah untuk pembangunan sarana pihak lain justru dicatat sebagai belanja barang dan jasa.
Ketiga, Belanja Barang dan Jasa dianggarkan dan direalisasikan untuk bantuan sosial senif miskin yang bersumber dari dana zakat dan infak sebesar Rp4.520.000.000. Sekretariat Baitul Mal menganggarkan dan merealisasikan kegiatan pendistribusian dan pendayagunaan dana Zakat dan Infak dalam Belanja Barang dan Jasa pada objek Belanja Barang untuk Dijual atau Diserahkan kepada Masyarakat sebesar Rp4.520.000.000 dengan alokasi pagu anggaran sebesar Rp4.520.000.000. Realisasi dana Zakat dan Infak Tahun 2025 pada Sekretariat Baitul Mal, diantaranya lebih banyak diberikan kepada golongan miskin untuk memenuhi kebutuhan dasar masyarakat, sehingga secara substansi seharusnya dianggarkan dalam Belanja Bantuan Sosial.
Keempat, Belanja Hibah dianggarkan dan direalisasikan untuk pemberian bantuan beasiswa berprestasi sebesar Rp50.000.000 pada BPKD, yang seharusnya menjadi Belanja Barang dan Jasa. Kelima, Belanja Hibah dianggarkan dan direalisasikan untuk pemberian bantuan beasiswa kategori miskin sebesar Rp50.000.000 pada BPKD, yang seharusnya menjadi Belanja Bantuan Sosial.
Bagaimana mungkin subsidi sembako dicatat sebagai belanja barang? Bagaimana mungkin dana zakat untuk golongan miskin dicatat sebagai belanja barang untuk dijual? Bagaimana mungkin hibah untuk pembangunan sarana pihak lain dicatat sebagai belanja barang dan jasa, sementara beasiswa yang seharusnya bantuan sosial dicatat sebagai hibah? Apakah penyusun anggaran tidak memahami perbedaan antara subsidi, hibah, bantuan sosial, dan belanja barang dan jasa? Atau apakah klasifikasi itu sengaja dibuat agar belanja terlihat lebih mudah dicairkan?
BPK menyebut masalah tersebut disebabkan karena dua hal. Pertama, Sekretariat Daerah selaku Ketua Tim Anggaran Pemerintah Kabupaten (TAPK) tidak melakukan verifikasi RKA-SKPK dan rancangan DPA-SKPK sesuai ketentuan. Kedua, Kepala SKPK terkait selaku Pengguna Anggaran (PA) tidak menyusun RKA-SKPK dan DPA-SKPK sesuai ketentuan. Dua penyebab itu sudah cukup menjelaskan mengapa kesalahan sebesar Rp13,1 miliar bisa lolos. TAPK yang seharusnya menjadi penjaga terakhir tidak memverifikasi. Kepala SKPK yang seharusnya menyusun anggaran dengan benar justru tidak menyusunnya sesuai ketentuan. Temuan ini tercantum dalam LHPK BPK Nomor 14.B/T/LHP/DJPKN-V.BAC/PPD.01/06/2026, yang dipublikasikan pada 12 Agustus 2026.
Padahal regulasi sudah sangat tegas. Peraturan Pemerintah Nomor 12 Tahun 2019 tentang Pengelolaan Keuangan Daerah, Pasal 3 dan Pasal 104, menegaskan bahwa pengelolaan keuangan daerah dilakukan secara tertib dan taat pada ketentuan, serta DPA-SKPK menjadi dasar pelaksanaan belanja sesuai klasifikasi yang benar. Peraturan Menteri Dalam Negeri Nomor 77 Tahun 2020 tentang Pedoman Teknis Pengelolaan Keuangan Daerah mewajibkan PA menyusun RKA-SKPK berdasarkan klasifikasi belanja yang benar dan TAPK memverifikasi RKA-SKPK dan rancangan DPA-SKPK.
Kewajiban klasifikasi itu diperkuat Peraturan Menteri Dalam Negeri Nomor 90 Tahun 2019 tentang Klasifikasi, Kodefikasi, dan Nomenklatur Perencanaan Pembangunan dan Keuangan Daerah sebagaimana telah diubah dengan Peraturan Menteri Dalam Negeri Nomor 11 Tahun 2024, yang menegaskan bahwa Belanja Subsidi, Belanja Hibah, Belanja Bantuan Sosial, dan Belanja Barang dan Jasa memiliki definisi dan peruntukan yang berbeda dan tidak dapat dipertukarkan. Subsidi adalah bantuan kepada perusahaan atau lembaga untuk menekan harga, hibah adalah pemberian kepada pihak lain tanpa imbalan, bantuan sosial adalah pemberian kepada masyarakat miskin yang berisiko sosial, dan belanja barang dan jasa adalah pembelian barang untuk operasional pemerintah.
Kewajiban itu juga diatur dalam Undang-Undang Nomor 1 Tahun 2004 tentang Perbendaharaan Negara, Pasal 4 dan Pasal 18, yang menegaskan bahwa setiap pengeluaran harus didasarkan pada bukti yang sah dan sesuai dengan peruntukannya. Ketika subsidi sembako dan dana zakat untuk fakir miskin dicatat sebagai belanja barang, maka pengeluaran itu tidak sesuai dengan peruntukan yang ditetapkan dalam klasifikasi anggaran. Sementara Peraturan Pemerintah Nomor 71 Tahun 2010 tentang Standar Akuntansi Pemerintahan menegaskan bahwa laporan keuangan harus menyajikan informasi yang andal dan sesuai dengan klasifikasi yang benar. Kesalahan Rp13,1 miliar membuat LRA tidak andal.
Lebih jauh, Undang-Undang Nomor 23 Tahun 2011 tentang Pengelolaan Zakat, Pasal 25 dan Pasal 27, menegaskan bahwa dana zakat wajib disalurkan kepada mustahik, termasuk fakir miskin, sesuai syariat dan ketentuan. Ketika dana zakat Rp4,5 miliar dicatat sebagai belanja barang untuk dijual, maka penyaluran zakat itu tidak tercatat sebagai bantuan sosial kepada mustahik, melainkan seolah-olah sebagai pembelian barang pemerintah.
Pemerintah Kabupaten Aceh Tenggara kini harus menjawab dengan bukti, bukan sekadar dalih salah klasifikasi. Apakah Rp13,1 miliar itu akan dikoreksi dalam laporan keuangan? Apakah ada sanksi bagi TAPK dan Kepala SKPK yang tidak memverifikasi dan tidak menyusun RKA-DPA sesuai ketentuan? Apakah akan dilakukan verifikasi ulang terhadap seluruh DPA enam SKPK, bukan hanya yang diuji petik? Dan jaminan apa yang diberikan agar kesalahan yang sama tidak terulang pada APBK berikutnya?
Selama pertanyaan itu tidak dijawab, salah penganggaran Rp13,1 miliar ini bukan sekadar salah kode rekening. Ia adalah bukti bahwa penganggaran di Aceh Tenggara berjalan tanpa verifikasi yang menggigit, klasifikasi belanja dibuat tanpa memahami substansinya, dan uang rakyat sebesar Rp13,1 miliar dicatat bukan pada tempatnya.